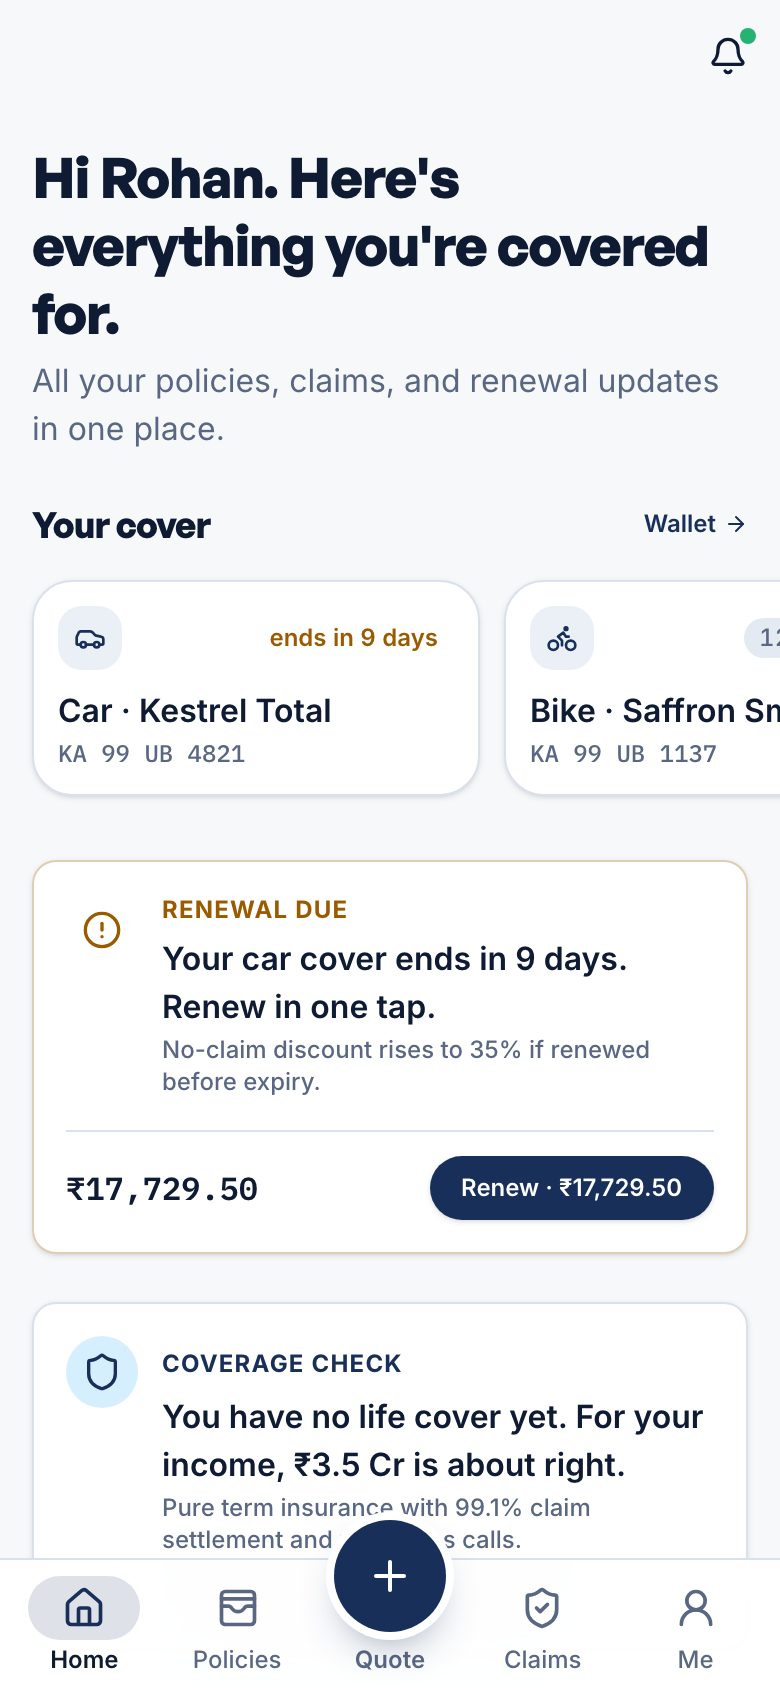
भारत में इंश्योरेंस एजेंसी शुरू करने के लिए आप पहले IRDAI से मान्य कोई रास्ता चुनते हैं: किसी इंश्योरर का नियुक्त किया हुआ अकेला एजेंट, इंश्योरर या इंटरमीडियरी के ज़रिए काम करने वाला POSP, या लाइसेंस वाली कॉर्पोरेट एजेंसी या ब्रोकिंग फ़र्म। हर रास्ते की अपनी ट्रेनिंग, परीक्षा और रजिस्ट्रेशन है। ज़्यादातर लोग एजेंट या POSP से शुरू करते हैं और रिन्यूअल की स्थिर बुक बन जाने पर फ़र्म बनाते हैं।
यह बिज़नेस रिन्यूअल और क्लेम पर टिका है। पॉलिसी बेचना रिश्ते की शुरुआत है; आपके साथ वही परिवार रहते हैं जिनकी आपने तब मदद की जब गाड़ी टूटी या किसी बुज़ुर्ग को अस्पताल में भर्ती करना पड़ा।
क्या इंश्योरेंस एजेंसी आपके लिए सही है?
भारत में इंश्योरेंस आज भी ज़्यादातर बेचा जाता है, लोग खुद ढूँढकर नहीं लेते। कई परिवारों के पास सालों पहले किसी ने बेची हुई पॉलिसी है और उन्हें पता नहीं कि उसमें क्या कवर है। मोटर इंश्योरेंस हर साल रिन्यू होता है, हेल्थ कवर घर की प्राथमिकता बनता जा रहा है, और छोटे बिज़नेस को आग, स्टॉक और लायबिलिटी कवर चाहिए। जो एजेंट आसान भाषा में समझाते हैं, उनके लिए जगह है।
जो लोग अच्छा करते हैं, वे सब्र से समझाने वाले और अच्छे एडमिनिस्ट्रेटर होते हैं। वे पॉलिसी की शर्तें पढ़ते हैं, सैकड़ों ग्राहकों की रिन्यूअल तारीखें रखते हैं, और रविवार को भी फ़ोन उठाते हैं जब किसी का एक्सीडेंट हुआ हो।
मुश्किलें: कमाई रिन्यूअल पर निर्भर है, इसलिए कमज़ोर फ़ॉलो-अप सिस्टम सीधे आपका पैसा खाता है। क्लेम तनाव वाले हो सकते हैं, और फ़ैसला इंश्योरर करता है फिर भी ग्राहक को आप ही दिखते हैं। और मिस-सेलिंग, यानी ऐसी पॉलिसी थोपना जो ज़रूरत से मेल न खाती हो, आपके पूरे मोहल्ले में भरोसा तोड़ देती है।
कौन-से बिज़नेस मॉडल चुन सकते हैं
| मॉडल | कैसे चलता है | किसके लिए ठीक |
|---|---|---|
| अकेले एजेंट | ट्रेनिंग और परीक्षा के बाद इंश्योरर आपको नियुक्त करता है; आप उसी इंश्योरर के प्रोडक्ट बेचते हैं। | पहली बार एजेंट बनने वाले, जिनका लोकल नेटवर्क है |
| POSP (पॉइंट ऑफ़ सेल्स पर्सन) | आप इंश्योरर या लाइसेंस वाले इंटरमीडियरी के ज़रिए सरल, पहले से अंडरराइट किए प्रोडक्ट बेचते हैं। | पार्ट-टाइम वाले, मोटर और सरल हेल्थ प्रोडक्ट |
| कॉर्पोरेट एजेंसी | IRDAI से लाइसेंस वाली कंपनी या फ़र्म, जो तय संख्या में इंश्योरर के लिए बेच सकती है और जिसका स्टाफ़ सर्टिफाइड होता है। | टीम बनाने की ओर बढ़ रहे एजेंट |
| इंश्योरेंस ब्रोकिंग फ़र्म | लाइसेंस वाला ब्रोकर ग्राहक की तरफ़ से काम करता है और किसी भी इंश्योरर के पास बिज़नेस रख सकता है। | पूँजी और कंप्लायंस स्टाफ़ वाली अनुभवी टीमें |
| इंश्योरेंस मार्केटिंग फ़र्म | लाइसेंस वाली फ़र्म जो इंश्योरेंस और कुछ दूसरे फ़ाइनेंशियल प्रोडक्ट बेच सकती है। | कई प्रोडक्ट वाला लोकल ऑफ़िस बनाने वाली फ़र्में |
लाइसेंस और रजिस्ट्रेशन
| रजिस्ट्रेशन | क्यों चाहिए | कहाँ से मिलेगा |
|---|---|---|
| एजेंट नियुक्ति | इंश्योरर की पॉलिसी उसके एजेंट के रूप में बेचने की अनुमति | इंश्योरर, IRDAI की तय ट्रेनिंग और परीक्षा के बाद |
| POSP सर्टिफिकेशन | बताए गए सरल प्रोडक्ट बेचने की अनुमति | इंश्योरर या लाइसेंस वाला इंटरमीडियरी, ट्रेनिंग और परीक्षा के बाद |
| कॉर्पोरेट एजेंट लाइसेंस | फ़र्म को एक से ज़्यादा इंश्योरर का एजेंट बनने की अनुमति | IRDAI |
| ब्रोकर लाइसेंस | फ़र्म को सभी इंश्योरर के बीच ग्राहक की तरफ़ से काम करने की अनुमति | IRDAI |
| बिज़नेस एंटिटी | फ़र्म वाले रास्ते (कंपनी या LLP) के लिए चाहिए | कॉर्पोरेट अफ़ेयर्स मंत्रालय |
| GST रजिस्ट्रेशन | कमीशन की कमाई पर GST लग सकता है | GST पोर्टल |
| शॉप एंड एस्टैब्लिशमेंट रजिस्ट्रेशन | ऑफ़िस खोलने पर ज़्यादातर राज्यों में चाहिए | आपकी नगर निकाय या राज्य श्रम विभाग |
जो भी रास्ता चुनें, आप डिस्क्लोज़र, सूटेबिलिटी, रिकॉर्ड रखने और शिकायत निपटाने पर IRDAI के नियमों के तहत काम करते हैं। अकेला एजेंट कितने इंश्योरर का प्रतिनिधित्व कर सकता है, यह समय के साथ बदला है, इसलिए पुरानी सलाह पर भरोसा करने के बजाय मौजूदा नियम देखें।
नियम बदलते रहते हैं। IRDAI, जिस इंश्योरर या इंटरमीडियरी से जुड़ें, किसी चार्टर्ड अकाउंटेंट और फ़र्म लाइसेंस के लिए किसी वकील से मौजूदा ज़रूरतें पक्की कर लें। यह गाइड कानूनी, टैक्स या फ़ाइनेंशियल सलाह नहीं है।
शुरू करने में कितना खर्च आता है
| खर्च | छोटी शुरुआत | बड़ा सेटअप |
|---|---|---|
| ट्रेनिंग, परीक्षा और नियुक्ति | कुछ हज़ार रुपये | हर सर्टिफाइड स्टाफ़ पर अलग खर्च |
| फ़र्म रजिस्ट्रेशन और लाइसेंस का काम | अकेले के लिए ज़रूरी नहीं | प्रोफ़ेशनल फ़ीस और कंप्लायंस सेटअप में ₹2–10 लाख, साथ में लाइसेंस के लिए ज़रूरी पूँजी |
| ऑफ़िस | घर से काम | सड़क पर खुलने वाला छोटा ऑफ़िस बनाने में ₹2–6 लाख |
| लैपटॉप, फ़ोन, प्रिंटर, स्कैनर | ₹50,000–₹80,000 | टीम के लिए ₹2–4 लाख |
| पॉलिसी और रिन्यूअल मैनेजमेंट सॉफ़्टवेयर | ₹10,000–₹40,000 साल | ₹1–3 लाख साल |
| लोकल मार्केटिंग | ₹20,000–₹50,000 | ₹1–3 लाख |
| रिन्यूअल की कमाई बनने तक रनवे | 6–12 महीने की बचत | 12–18 महीने की सैलरी |
ये योजना बनाने के लिए मोटे अंदाज़े हैं, कोई कोटेशन नहीं। कॉर्पोरेट एजेंट और ब्रोकर के लाइसेंस में काफ़ी पूँजी की ज़रूरत हो सकती है; फ़र्म की योजना बनाने से पहले उसे जाँच लें।
स्टेप बाय स्टेप: आइडिया से पहले ग्राहक तक
- अपनी लाइनें चुनें: मोटर, हेल्थ, लाइफ़, छोटे बिज़नेस का कवर, या मिला-जुला। उससे शुरू करें जिसे आप सबसे अच्छी तरह समझते हैं।
- अपना रास्ता चुनें: एक इंश्योरर के साथ एजेंट, इंटरमीडियरी के ज़रिए POSP, या बाद में फ़र्म लाइसेंस।
- तय ट्रेनिंग पूरी करें और परीक्षा पास करें।
- नियुक्ति या सर्टिफिकेशन लें, और इंश्योरर के कोट और पॉलिसी जारी करने वाले टूल सीखें।
- तीन पॉलिसी की शर्तें शुरू से आखिर तक पढ़ें: एक्सक्लूज़न, वेटिंग पीरियड, क्लेम के स्टेप। लोग आपसे इन्हीं के बारे में पूछेंगे।
- कुछ भी बेचने से पहले रिन्यूअल ट्रैकर बनाएँ: ग्राहक, पॉलिसी, इंश्योरर, रिन्यूअल की तारीख, गाड़ी या सदस्यों की डिटेल।
- अपने जानने वाले दस परिवारों को मुफ़्त पॉलिसी चेक-अप दें। कुछ नया सुझाने से पहले समझाएँ कि उनके पास पहले से क्या है।
- अपनी पहली पॉलिसियाँ लिखें, और हर ग्राहक को सरल शब्दों में एक पन्ने का सारांश भेजें: क्या कवर है, क्या नहीं, किसे फ़ोन करना है।
- एक्सपायरी से 45, 15 और 3 दिन पहले रिन्यूअल रिमाइंडर लगाएँ।
- अपने पहले क्लेम में सूचना देने से सेटलमेंट तक साथ रहें। उसके बाद उस ग्राहक से रेफ़रल माँगें।
रोज़ का काम कैसे चलता है
- रिन्यूअल: कमाई की रीढ़। हर सुबह ट्रैकर देखें। मोटर रिन्यूअल छूटने का मतलब है ग्राहक खोना और हो सकता है गाड़ी बिना इंश्योरेंस के चलना।
- क्लेम में मदद: ग्राहकों को क्लेम की सूचना जल्दी देने, दस्तावेज़ जुटाने और इंश्योरर या TPA से फ़ॉलो-अप करने में मदद करें। हर कॉल का लॉग रखें।
- सूटेबिलिटी रिकॉर्ड: लिखें कि ग्राहक ने क्या माँगा और पॉलिसी क्यों ठीक बैठती है। प्रपोज़ल फ़ॉर्म और डिस्क्लोज़र फ़ाइल में रखें।
- शिकायतें: तुरंत जवाब दें, इंश्योरर की प्रक्रिया से आगे बढ़ाएँ और ग्राहक को खबर देते रहें।
- डेटा की सुरक्षा: सेहत की जानकारी और पहचान के दस्तावेज़ संवेदनशील निजी डेटा हैं। हमारी DPDP एक्ट चेकलिस्ट पढ़ें।
- कैश फ़्लो: कमीशन पॉलिसी जारी होने के बाद और रिन्यूअल पर आता है। हर महीने देखें कि आपका कितना बकाया है।
पहले ग्राहक कैसे पाएँ
आपके पहले ग्राहक वे लोग हैं जो आप पर पहले से भरोसा करते हैं। उसके बाद लोकल पहचान मायने रखती है। अपने असली ऑफ़िस पते के साथ Google बिज़नेस प्रोफ़ाइल बनाएँ और जिन ग्राहकों के क्लेम आपने संभाले, उनसे ईमानदार रिव्यू माँगें। हमारी लोकल SEO गाइड में पूरी जानकारी है।
उन कारोबारों से जुड़ें जहाँ इंश्योरेंस की बात अपने आप आती है: गैराज, कार डीलर, क्लिनिक, हाउसिंग सोसाइटी, दुकानदार एसोसिएशन। हेल्थ पॉलिसी पढ़ना सिखाने या एक्सीडेंट के बाद क्या करें, इस पर छोटा टॉक दें। काम की बात हो, बिकाऊ नहीं।
ग्राहक की सहमति से रिन्यूअल रिमाइंडर और दस्तावेज़ जुटाने के लिए WhatsApp इस्तेमाल करें। स्पैम बने बिना यह कैसे करें, यह बिज़नेस ऐप के लिए WhatsApp में है। आपके लाइसेंस की डिटेल, जिन इंश्योरर का आप प्रतिनिधित्व करते हैं और क्लेम में मदद कैसे होती है, यह दिखाने वाली बिज़नेस वेबसाइट लोगों को किसी अजनबी की जगह आपको फ़ोन करने की वजह देती है।
आपको कौन-सी टेक चाहिए
इंश्योरर के पोर्टल, एक रिन्यूअल ट्रैकर और हर ग्राहक के लिए दस्तावेज़ों के फ़ोल्डर से शुरू करें। जब आपके पास कुछ सौ पॉलिसियाँ हो जाएँ, तो अलग टूल या अपना पोर्टल अपना खर्च निकाल देता है: ऑटोमैटिक रिन्यूअल रिमाइंडर, ग्राहक को दिखने वाला क्लेम ट्रैकर, और सभी इंश्योरर की उनकी सारी पॉलिसियाँ एक जगह।
Umbrello इस क्षेत्र में हमारा कॉन्सेप्ट बिल्ड है: आसान अंग्रेज़ी में कोट, आमने-सामने तुलना और ऐसा क्लेम ट्रैकर जो ग्राहक को ठीक-ठीक बताता है कि मामला कहाँ पहुँचा। इस तरह के प्रोडक्ट में क्या-क्या लगता है, और उसे किन लाइसेंस वाले पार्टनरों के साथ चलना पड़ता है, यह फिनटेक ऐप पेज पर है।
अगर आप प्रीमियम या सर्विस फ़ीस ऑनलाइन लेते हैं, तो अपने ऐप में UPI पेमेंट जोड़ना पढ़ें। जब आप पोर्टल या ऐप पर बात करने को तैयार हों, तो हमें ब्रीफ़ दें और हम 48 घंटे के अंदर फ़िक्स्ड कोट के साथ जवाब देंगे।
लोग जो सवाल पूछते हैं
भारत में इंश्योरेंस एजेंट कैसे बनें?
आप IRDAI की तय ट्रेनिंग पूरी करते हैं, परीक्षा पास करते हैं और इंश्योरर आपको नियुक्त करता है, जो फिर अपने प्रोडक्ट बेचने का आपका लाइसेंस जारी करता है। दूसरा रास्ता है इंश्योरर या इंटरमीडियरी के ज़रिए POSP बनकर सरल प्रोडक्ट बेचना। शुरू करने से पहले मौजूदा पात्रता शर्तें और कितने इंश्योरर का प्रतिनिधित्व कर सकते हैं, यह IRDAI या इंश्योरर से देख लें।
इंश्योरेंस एजेंट और ब्रोकर में क्या फ़र्क है?
एजेंट उन इंश्योरर का प्रतिनिधित्व करता है जिन्होंने उसे नियुक्त किया है और उन्हीं के प्रोडक्ट बेचता है। ब्रोकर ग्राहक का प्रतिनिधित्व करता है और पॉलिसी किसी भी इंश्योरर के पास रख सकता है। ब्रोकिंग के लिए फ़र्म को IRDAI का लाइसेंस चाहिए, जिसमें पूँजी, स्टाफ़ और कंप्लायंस की शर्तें हैं, इसलिए ज़्यादातर लोग एजेंट से शुरू करते हैं और ब्रोकिंग के बारे में बाद में सोचते हैं।
क्या इंश्योरेंस का बिज़नेस शुरू करने के लिए POSP लाइसेंस काफ़ी है?
POSP सर्टिफिकेशन से आप इंश्योरर या लाइसेंस वाले इंटरमीडियरी के ज़रिए कुछ सरल, पहले से अंडरराइट किए प्रोडक्ट बेच सकते हैं, जो पार्ट-टाइम शुरुआत के लिए ठीक है। यह हर प्रोडक्ट को कवर नहीं करता, और आप उसी संस्था के तहत काम करते हैं जिसने आपको रजिस्टर किया। ज़्यादा प्रोडक्ट वाली अपनी स्वतंत्र एजेंसी बनानी हो, तो एजेंट या कॉर्पोरेट एजेंसी वाले रास्ते देखने होंगे।
इंश्योरेंस एजेंट पैसे कैसे कमाते हैं?
एजेंट को अपनी बेची पॉलिसियों पर इंश्योरर से कमीशन मिलता है, और आमतौर पर रिन्यूअल पर भी। इसीलिए रिन्यूअल बिज़नेस का सबसे ज़रूरी हिस्सा है। अच्छे रिमाइंडर सिस्टम और मज़बूत क्लेम सपोर्ट वाला एजेंट ग्राहकों को साल दर साल साथ रखता है, और रिन्यूअल की बुक स्थिर कमाई बन जाती है।
क्या इंश्योरेंस एजेंसी का अपना ऐप होना चाहिए?
शुरू में नहीं। इंश्योरर के पोर्टल और रिन्यूअल ट्रैकर काफ़ी हैं। जब आप कई इंश्योरर के सैकड़ों ग्राहक संभालने लगें, तो रिन्यूअल रिमाइंडर, पॉलिसी वॉलेट और क्लेम ट्रैकर वाला पोर्टल या ऐप समय बचाता है और ग्राहकों को जोड़े रखता है। इसे अपने लाइसेंस वाले पार्टनरों के इर्द-गिर्द बनाएँ, उनकी जगह लेने की कोशिश न करें।